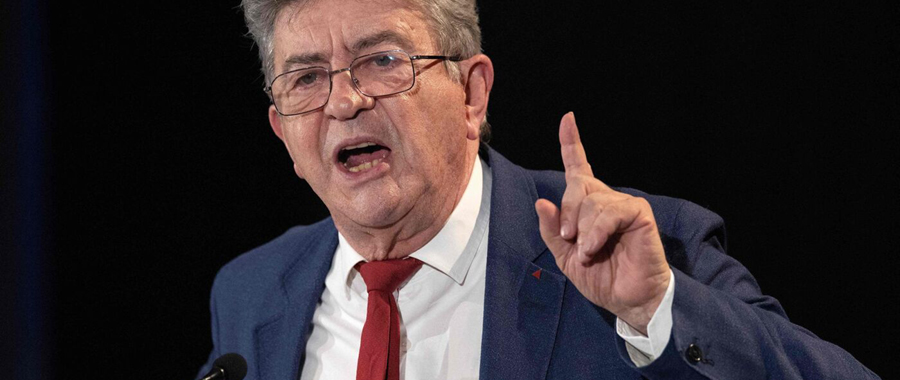
« Il suffit de prendre (les titres de la dette) et de les foutre au feu » (Jean-Luc Mélenchon, le 24 juin 2026)
Concrètement, Mélenchon propose de transformer la part de la dette française détenue par la Banque Centrale Européenne (18% de la dette totale) en une dette perpétuelle à taux nul : la France n’aura pas à la rembourser et cessera de payer des intérêts la concernant. La dette ne sera pas effacée, mais simplement « gelée » (elle figurera toujours dans les bilans comptables).
La BCE a pour seuls actionnaires les banques centrales des 21 pays euros. En théorie, le gel de la dette se réduira à un jeu d’écritures entre banques centrales et sera transparent pour les autres acteurs des marchés financiers.
En pratique, ce sera un peu plus compliqué. Mélenchon devra convaincre la majorité des états euro de tordre le bras à la BCE (1). A moins qu’il ne devienne un négociateur hors pair en entrant à l’Elysée, on le voit mal trouver une dizaine d’états prêts à le suivre, sachant qu’à la différence de la France, les pays européens ont fait des sacrifices pour rester dans les clous en matière budgétaire.
Mélenchon devra aussi convaincre la Cour de Justice de l’Union Européenne de la légalité de l’opération (l’article 123 du Traité Européen interdit à la BCE de financer directement les états).
Tout ceci pour quels résultats ?
Certes, le gel d’une partie de la dette souveraine donnera une bouffée d’air frais au gouvernement français, mais ne règlera pas pour autant le problème du déficit budgétaire.
Ce déficit est structurel : Globalement, la France dépense plus qu’elle ne gagne ; pire, elle finance ses dépenses de fonctionnement en faisant appel aux marchés financiers, ce qui est contraire à la doxa économique : l’emprunt ne devrait servir qu’à financer les projets d’investissement, comme la lutte contre le réchauffement climatique.
« Brûler » une partie de la dette ne dispensera pas Mélenchon de devoir régler – entre autres – le problème du financement des retraites.
Ce sera surtout une opération blanche. La France ne paiera plus d’intérêts à la BCE, mais elle ne percevra plus les dividendes que lui verse la BCE en retour.
Accessoirement, l’opération risque d’avoir quelques effets pervers :
La BCE a racheté les titres de dette souveraine qu’elle détient à des créanciers privés. Pour ce faire, elle s’est engagée à leur verser des intérêts qu’elle devra continuer à payer même si la dette est gelée.
La BCE a financé ces rachats en créant de la monnaie ex nihilo ; c’était d’ailleurs le but, augmenter la masse monétaire pour faciliter l’endettement des états (avec le risque – alors négligeable – de relancer l’inflation).
Aujourd’hui, le contexte a changé. L’arrêt du paiement des intérêts dus par les états à la BCE (qui ne viendront plus en compensation des intérêts versés par la BCE aux ex-créanciers) risque d’accélérer l’inflation en cours.
Par ailleurs, même si le gel de la dette détenue par la BCE ne les touche pas directement, les investisseurs privés l’interpréteront négativement (Mélenchon pourrait tout aussi bien décider d’annuler la dette les concernant) : les taux d’intérêts consentis à la France s’en ressentiront forcément.
Enfin, rien ne garantit qur la BCE ne prendra pas un jour la décision de dégeler la dette de la France.
Irréaliste la solution de Mélenchon ? Oui, mais elle a l’immense avantage d’être simple.
(1) Trois acteurs clés du système bancaire européen, Christine Lagarde (présidente de la BCE), Emmanuel Moulin, (directeur de la Banque de France) et Joachim Nagel (président de la Bundesbank) ont déjà affirmé leur opposition à la proposition de Mélenchon.